Блог
Домашние бренды косметики Китая обгоняют мировых гигантов — и меняют формат розницы
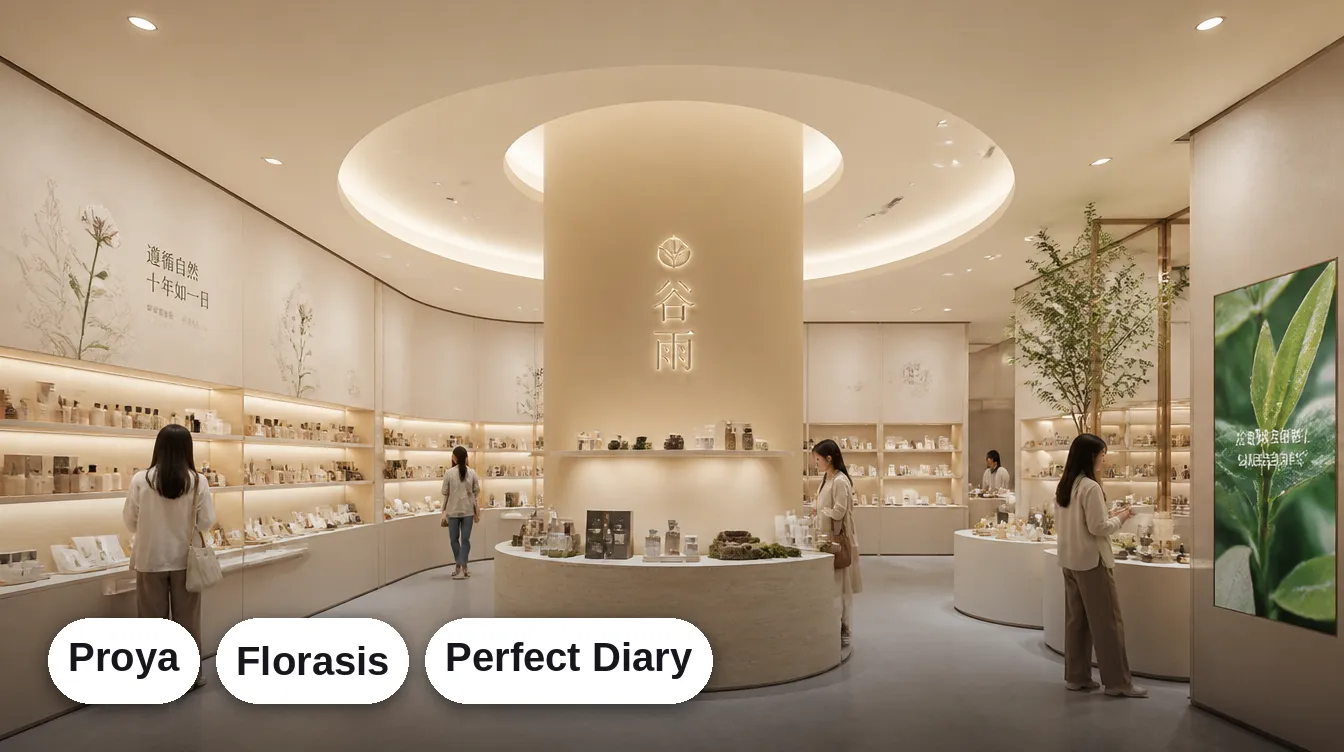
Ещё пять лет назад полки флагманских косметических магазинов в Шанхае и Пекине были заставлены L'Oréal, Estée Lauder и Shiseido. Сегодня картина другая: доля внутренних брендов на рынке косметики Китая достигла 57,4% — это уже четвёртый год подряд, когда локальные игроки растут быстрее иностранных. Сам рынок при этом не стагнирует: в 2025 году его объём превысил 1,1 трлн юаней (около $159 млрд), прибавив 2,8% год к году.
Proya обошла L'Oréal Paris на её же поле
花西子 / Florasis и другие бренды заметны, но именно 珀莱雅 / Proya стала символом смены власти. В 2024 году Proya первой среди китайских косметических компаний преодолела планку в 10 млрд юаней годовой выручки. В 2025 году бренд занял второе место по GMV в категории косметики на Douyin (свыше 3 млрд юаней) и стал №1 по продажам skincare на Tmall — с оборотом свыше 4 млрд юаней, обойдя в этой категории L'Oréal Paris. Для рынка, где ещё недавно топ-позиции считались зоной, недоступной для местных игроков, это качественный сдвиг, а не разовый успех одной промо-кампании.
Florasis вышла из масс-маркета в люкс-моллы Парижа
Florasis выбрала другую стратегию — премиальное позиционирование на эстетике традиционной китайской медицины (TCM) и резной цветочной упаковке. В июне 2025 года компания открыла ИИ-фабрику площадью 6480 м² под Ханчжоу — для повышения точности рецептур и ускоренного вывода премиальных линеек. А в сентябре 2025 Florasis стала первым C-beauty брендом, открывшим точку в Samaritaine Paris Pont-Neuf — люксовом молле в Париже. То есть бренд, который ещё несколько лет назад воспринимался как локальный масс-маркет, теперь физически стоит на одной улице с домами уровня Louis Vuitton.
Perfect Diary: от онлайн-хайпа к 200+ офлайн-точкам
逸仙电商 / Yatsen — материнская компания бренда 完美日记 / Perfect Diary, который несколько лет назад стал историей взрывного роста на онлайн-платформах, — прошла обратный путь: сейчас у Perfect Diary больше 200 офлайн-магазинов, а выручка в 2025 году превысила 5 млрд юаней. Показательно, что бренд, родившийся в интернете, увидел точку роста именно в физической рознице.
Магазин как культурный хаб, а не полка с товаром
Общий тренд, который объединяет офлайн-стратегии всех трёх брендов, — уход от классического формата магазина. Точки продаж всё чаще превращаются в культурные пространства: с арт-инсталляциями, тематическими библиотеками, зонами мини-консультаций по уходу за кожей. Параллельно бренды активно идут в города более низкого уровня (lower-tier cities) — туда, где рынок ещё не насыщен и конкуренция с иностранными игроками слабее.
Для тех, кто закупает или дистрибутирует бьюти-продукцию в России, это сразу два сигнала: во-первых, локальные китайские бренды теперь конкурентоспособны не только по цене, но и по позиционированию и качеству — их больше нельзя списывать со счетов как "дешёвую альтернативу". Во-вторых, формат физической точки продаж в Китае эволюционирует быстрее, чем в большинстве других рынков, и то, что выглядит экспериментом сегодня, часто становится стандартом через год-два.
На экспедиции по индустрии красоты и anti-age Китая можно увидеть эти форматы вживую — от R&D-лабораторий до флагманских шоурумов, а на туре по флагманским шоурумам ритейла — сравнить, как разные категории бизнеса решают одну и ту же задачу: превратить точку продаж в повод для визита, а не просто место покупки.