Блог
Война мгновенной доставки в Китае: как Meituan, Alibaba и JD.com потратили сотни миллиардов юаней за долю рынка за 60 минут
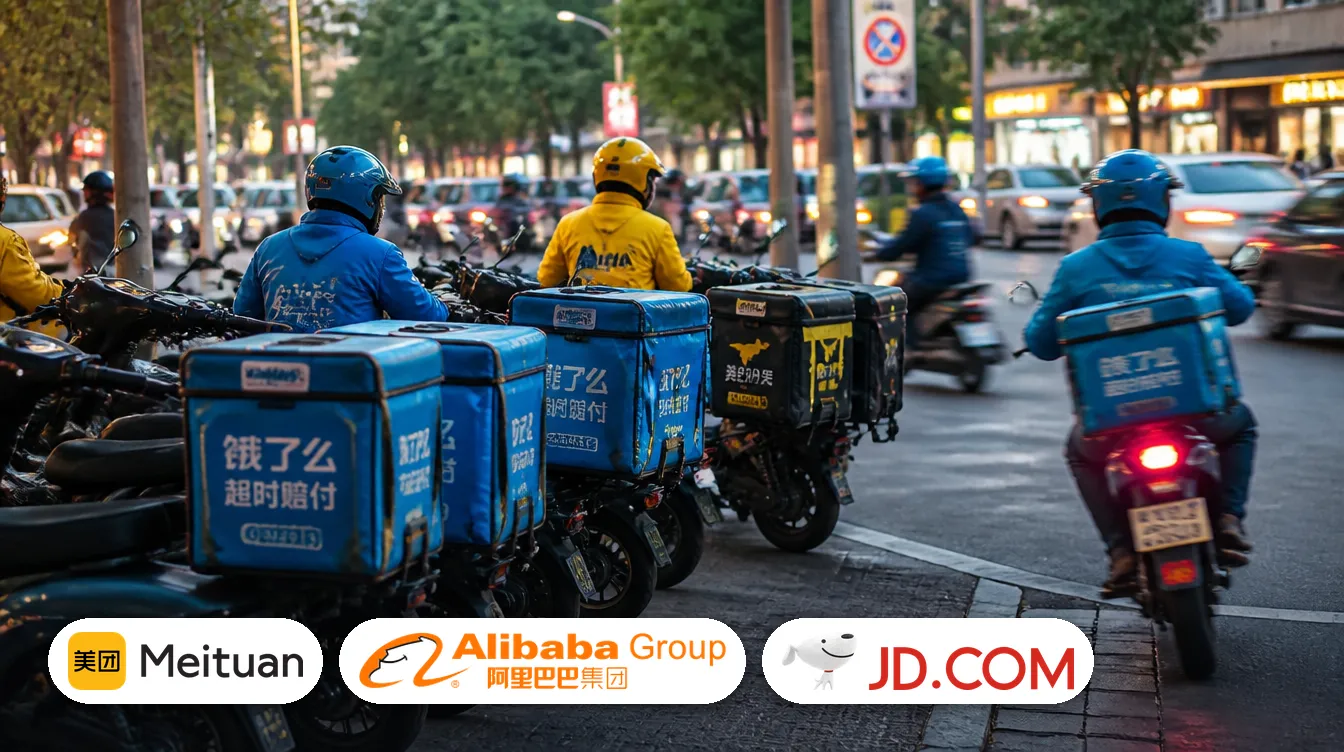
Пекин, Шанхай, Ханчжоу — три года назад мгновенная доставка в Китае была нишей: продукты и лапша за 30 минут. В 2025 году она стала полем битвы, где 美团 / Meituan, крупнейший игрок рынка, впервые за долгие годы закрыл год в минус.
Кто и сколько потерял
Meituan отчиталась об убытке в 23,4 млрд юаней (≈3,4 млрд долларов) по итогам 2025 года — притом что выручка выросла на 8,1%, до 364,9 млрд юаней. Дело не в падении продаж: основной сегмент компании, «локальная коммерция» (доставка еды и мгновенная розница), развернулся от прибыли в 52,4 млрд юаней в 2024-м к убытку в 6,9 млрд юаней в 2025-м. Рост выручки не спас маржу — её съела ценовая война.
Откуда взялась война
Спусковой крючок — 阿里巴巴 / Alibaba. В июле 2025 года компания объявила о субсидии в 50 млрд юаней на развитие Taobao Shangou (淘宝闪购) — платформы мгновенной доставки, объединившей 饿了么 / Ele.me с Taobao. Ставка была явной: перетянуть заказы на мгновенную доставку у Meituan через демпинг.
京东 / JD.com не остался в стороне: в феврале 2025-го компания формально вышла на рынок доставки еды, а в апреле запустила собственную программу субсидий на 100 млрд юаней. К лету 2025-го во всех трёх экосистемах — Meituan, Alibaba и JD.com — шла открытая ценовая война за один и тот же заказ.
Что видит потребитель — и чего не видит
Внешне война выглядит как подарок: по данным CNBC, летом 2025 года стоимость чашки кофе в некоторых промоакциях опускалась до нескольких десятков центов — цена, немыслимая без масштабных субсидий платформы. Но за скидкой стоит перераспределение: кто-то платит за эту чашку — либо платформа из собственной маржи, либо в конечном счёте продавец через комиссии и требования по демпингу.
Куда движется рынок
По прогнозу China Quick Commerce Databook Report 2026, рынок мгновенной доставки в Китае вырастет до 126,74 млрд долларов к 2029 году, а доставка за 60 минут и меньше становится стандартом для ритейла первого уровня городов. Соотношение GMV между Meituan и Alibaba долгое время держалось на уровне примерно 6:4 в пользу Meituan — но с мая по сентябрь 2025-го Alibaba нарастила суточный объём заказов до уровня, сопоставимого с Meituan. Это уже не эксперимент отдельных платформ — это новая инфраструктура розницы, которую три компании строят одновременно и за свой счёт.
Масштаб уже виден на земле: по разным оценкам, сеть «молниеносных» дарксторов Meituan (Meituan Flash Warehouse) на 2026 год превышает 30 000 точек по стране, а к 2027 году может перевалить за 100 000 — это склады площадью в сотни квадратных метров в шаговой доступности от жилых кварталов, а не привычные распределительные центры на окраине города.
Что это значит для тех, кто работает с Китаем
Для тех, кто закупает или изучает китайский ритейл, эта война — не абстрактная новость, а прямой сигнал: логистика последней мили, дарксторы и складская автоматизация в Китае сейчас развиваются на скорости, недостижимой при органическом росте. Разница между инфраструктурой Meituan и Alibaba — не в вывеске, а в том, чья модель выдержит следующий раунд субсидий. Увидеть это своими глазами, а не по отчётам, можно в рамках экспедиции по флагманским шоурумам ритейла и мгновенной доставки, где в маршрут уже включены визиты в штаб-квартиры обеих компаний, а также в JD.com, 拼多多 / Pinduoduo и Ele.me.