Блог
От никелевой руды до аккумулятора: китайские деньги строят индонезийскую батарейную цепочку
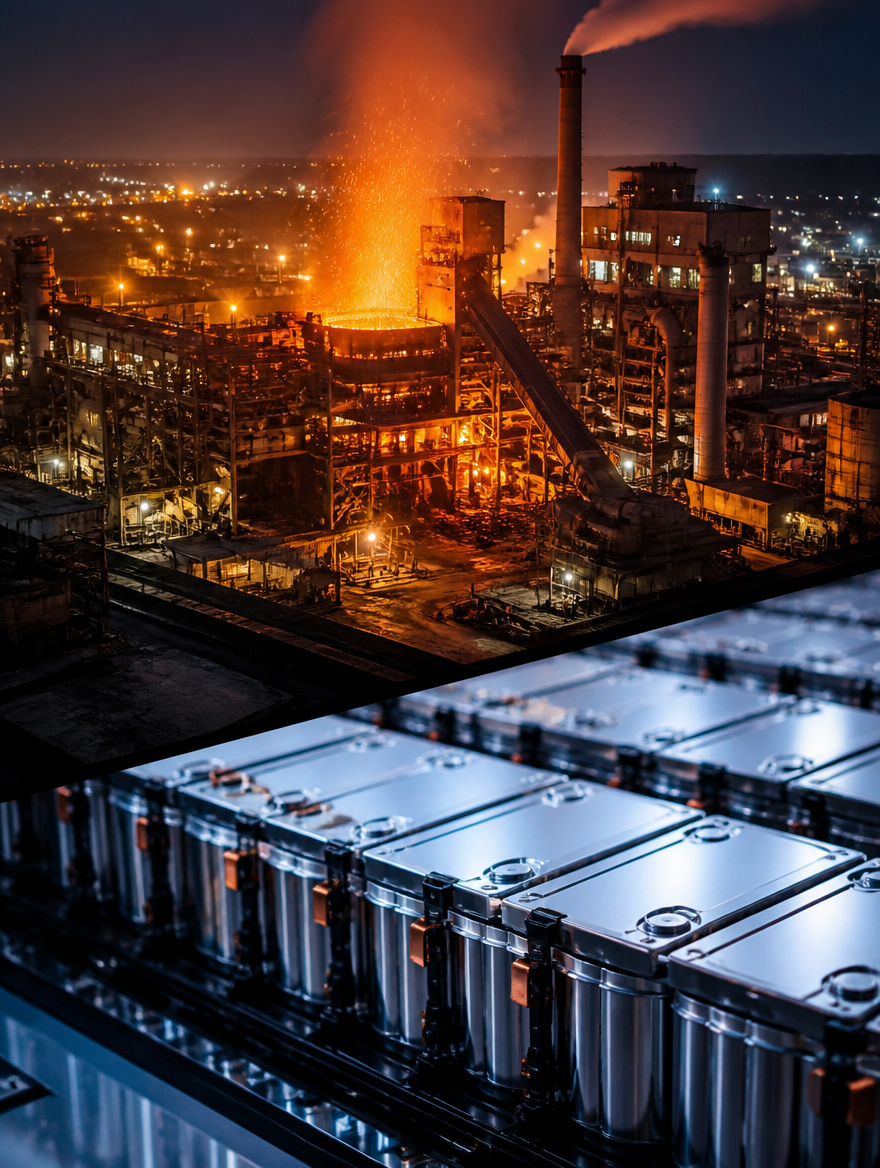
Если бы у мировой батарейной индустрии была одна страна-поставщик сырья, от которой зависит буквально всё, это была бы Индонезия. По данным геологических служб, страна контролирует более 40% разведанных мировых запасов никеля и обеспечивает свыше половины мировой добычи никелевой руды — и именно вокруг этого сырья Джакарта выстроила одну из самых амбициозных промышленных политик последнего десятилетия.
Запрет на экспорт руды как рычаг индустриализации
В 2020 году Индонезия полностью запретила экспорт необработанной никелевой руды, заставив зарубежных покупателей — прежде всего китайские сталелитейные и батарейные компании — переносить плавильные и перерабатывающие мощности прямо в страну. Решение вызвало жалобу ЕС во Всемирную торговую организацию, но по факту сработало: за несколько лет в промышленных парках Моровали (Сулавеси) и Веда-Бей (Северные Малуку) выросли десятки плавильных заводов, большая часть которых профинансирована и построена китайскими группами — Tsingshan, Huayou Cobalt, GEM.
От чугуна к прекурсорам для батарей
Первая волна инвестиций строила заводы под ферроникель и никелевый чугун (NPI) — сырьё для нержавеющей стали. Вторая волна, набравшая обороты с 2021–2022 годов, — это установки HPAL (high-pressure acid leaching), способные выпускать никель класса, пригодного для батарейных катодов. Именно здесь ключевую роль играет 宁德时代 / CATL — крупнейший в мире производитель аккумуляторов, который вместе с индонезийской государственной горнодобывающей группой и партнёрами объявил о консорциумном проекте с объёмом инвестиций, оцениваемым в несколько миллиардов долларов, покрывающем добычу, переработку и производство прекурсорных материалов и батарейных элементов.
Экологическая цена индустриализации
У модели есть обратная сторона, о которой нельзя не упомянуть: плавильные производства в Моровали и на Северных Малуку работают в основном на угольной генерации, что вызывает критику экологических организаций и вопросы у покупателей батарей, заботящихся об углеродном следе цепочки поставок. Индонезийское правительство и инвесторы отвечают на это планами по частичному переводу энергоснабжения индустриальных парков на газ и возобновляемые источники, но переход идёт медленнее, чем рост производственных мощностей.
Что это меняет для мирового рынка EV
До индонезийского разворота основным никелевым хабом для батарейной промышленности была Россия, Канада и Филиппины (в основном для NPI). Сегодня значительная доля мирового прироста никеля батарейного класса приходится именно на Индонезию, а значит — контроль над ценообразованием и логистикой этого сырья постепенно смещается в Юго-Восточную Азию. Для автопроизводителей и батарейных компаний, которые хотят диверсифицировать источники сырья, Индонезия — уже не альтернативный, а один из основных вариантов.
Возможности для международного бизнеса
Помимо самих плавильных заводов, вокруг индустриальных парков формируется целая сервисная экономика: логистика, инжиниринг, поставки оборудования, сертификация ESG. Для компаний третьих стран это ниша, где конкуренция с самими китайскими инвесторами не всегда прямая — они чаще ищут подрядчиков и поставщиков смежных услуг, чем конкурентов по добыче.
Масштаб добычи в цифрах
По оценкам отраслевых источников, добыча никелевой руды в Индонезии превышает 1,8 млн тонн в пересчёте на содержание металла в год — это больше, чем у следующих нескольких стран-производителей вместе взятых, включая Филиппины и Новую Каледонию. Такая концентрация добычи в одной юрисдикции делает мировую батарейную индустрию структурно зависимой от регуляторной стабильности именно в Индонезии.
**Роялти, локальный контент и торг с Джакартой.**
Индонезийское правительство постоянно пересматривает условия игры: ставки роялти на добычу никеля, требования по локальному владению (обязательная доля индонезийского капитала в проектах), экспортные пошлины на промежуточные продукты переработки. Для инвесторов это означает необходимость закладывать в бизнес-модель регуляторный риск с самого начала — правила, действовавшие на момент подписания соглашения, могут измениться до выхода проекта на полную мощность, как уже происходило с несколькими проектами в секторе.
**Индонезия целится выше по цепочке.**
Помимо сырья, страна всё активнее пытается локализовать финальную сборку батарейных ячеек и даже сборку электромобилей — с прицелом стать не просто поставщиком никеля, а полноценным звеном в производстве готовых EV для региональных рынков. Успех этой стратегии пока неочевиден: сборка батарейных ячеек требует куда более сложных технологических компетенций, чем плавка руды, и здесь Индонезия только начинает выстраивать партнёрства с китайскими и корейскими производителями батарей.
Индустриальные парки Моровали и Веда-Бей закрыты для случайных визитов, но их можно увидеть в рамках организованных индустриальных туров по Индонезии, которые включают доступ к площадкам и переговоры с местными операторами.